家賃払い続けるのは本当にもったいない理由は?賃貸と購入どちらが得か冷静に判断するコツ
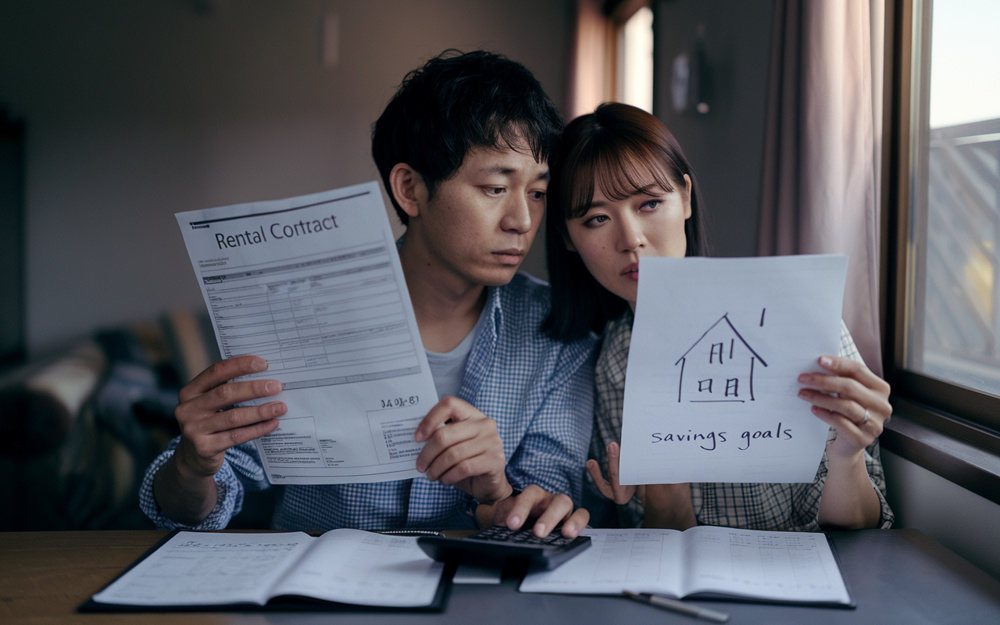
毎月まじめに家賃を払っているのに、ふとこのまま家賃を払い続けるのはもったいないのでは、と感じたことはありませんか。
賃貸の気楽さは魅力的ですが、長く住めば住むほど、手元に何も資産が残らない不安も大きくなりがちです。
一方で、マイホームを購入すれば本当に得なのか、住宅ローンや将来のリスクを考えると決断できない人も多いはずです。
そこでこの記事では、家賃を払い続けることがもったいないと感じる理由を整理しつつ、賃貸とマイホームそれぞれのメリット・デメリットを数字と感情の両面から解説します。
そのうえで、どちらが自分にとって得なのかを判断するための具体的なステップも紹介します。
読み進めることで、今後の住まい選びの方向性がぐっと明確になるはずです。
家賃を払い続けるのが「もったいない」と感じる背景
賃貸と持ち家についての意識は、各種調査からも大きな関心事であることが分かります。
国土交通省の住生活総合調査では、世帯の居住形態として持ち家と借家がいずれも一定の割合を占めており、多くの人が選択を迫られている実情があります。
また、子育て世帯を対象とした調査では、「家賃がもったいないと思う」を理由に持ち家を希望する人が半数を超えており、同様の傾向は他の意識調査でも確認されています。
このように、家賃を払い続けることへの迷いは、一部の人だけの特殊な悩みではなく、広く共有されている感情だといえます。
家賃が「掛け捨て」と感じられるのは、支払いを続けても自分名義の資産にならないという構造が大きく影響しています。
特に、同じ金額を住宅ローンの返済に充てれば、いずれは自分の持ち家になるというイメージと比較したとき、その感情は強まりやすくなります。
さらに、将来の年金水準や物価の先行きが読みにくい中で、老後も家賃を払い続けられるのかという不安が、「掛け捨て」の印象をいっそう重く感じさせる要因になっています。
この不安は、特定の年代に限らず、若年層から子育て世代まで幅広く共有されていることが、各種の年代別調査からも示されています。
一方で、「家賃がもったいない」という感情だけで結論を出してしまうと、重要な数字の比較を見落としてしまうおそれがあります。
住宅取得には、頭金や諸費用、固定資産税、修繕費など、家賃以外の費用も長期的にかかるため、総額でどちらが得かは人によって変わります。
そのため、まずは自分が抱いている「掛け捨てで損をしているのではないか」という感情を整理したうえで、別に冷静な数字の比較を行う姿勢が大切です。
感情と数字を切り分けて考えることで、自分や家族の暮らし方に合った住まいの選択肢が見えやすくなります。
| 項目 | 内容 | 意識との関係 |
|---|---|---|
| 賃貸世帯の多さ | 持ち家と並ぶ主要な居住形態 | 誰もが迷いやすい状況 |
| 家賃掛け捨て感 | 支払っても資産にならない構造 | 「もったいない」感情の源泉 |
| 老後の住まい不安 | 高齢期の家賃負担の心配 | 購入志向を高める要因 |
| 数字による比較 | 総住居費や将来負担の試算 | 冷静な判断に不可欠な視点 |
賃貸で家賃を払い続けることのメリット・デメリット
賃貸住宅の大きなメリットは、暮らし方の変化に合わせて住み替えがしやすい柔軟性の高さです。
転勤や転職、結婚や出産などで通勤先や家族構成が変わっても、更新時期や契約期間に合わせて住まいを見直しやすくなります。
また、建物の構造部分や主要設備の老朽化に伴う修繕については、賃貸借契約の原則として貸主が負担することが多く、経年劣化や通常使用による傷みの修繕費は家賃に含まれるとされています。
さらに、固定資産税や建物全体の大規模修繕費など、所有者として負担する費用を直接支払わずに済む点も、賃貸ならではの安心材料と言えます。
一方で、賃貸は契約更新のたびに更新料や手数料が必要となる場合があり、長く住むほどこうした費用負担が積み重なります。
物価や人件費の上昇に伴い、賃料が見直されて値上がりする可能性もあり、将来の支出が読みにくい面もあります。
さらに、毎月の家賃を支払い続けても、契約終了時に自分名義の資産として住まいが残らないことから、「払った分が形に残らない」というもったいなさを感じやすくなります。
高齢期には、年金収入の範囲で家賃を払い続けられるかという不安が生じやすく、更新時の条件変更や立退き要請への心配を抱える人も少なくありません。
賃貸で住み続けた場合の総住居コストを把握するには、「毎月の家賃」に加え、「更新料」や「引越し費用」も含めて試算することが大切です。
近年は、賃貸と持ち家の総支出を比較できる公的機関監修の教材や、期間や家賃水準を入力して将来の住居費を試算できる民間のシミュレーションツールも整備されており、住み続ける年数ごとの累計額を確認できます。
例えば、「家賃」「想定居住年数」「更新の頻度」を変えて複数パターンを比べると、同じ条件でも期間が長くなるほど総額が大きくなりやすい傾向や、家賃水準の違いによる影響の大きさがイメージしやすくなります。
このように、感覚だけで「もったいない」と決めつけず、具体的な数字で総コストを確認しておくことが、後悔の少ない選択につながります。
| 項目 | 賃貸の主な内容 | 確認したいポイント |
|---|---|---|
| 柔軟性 | 転勤や家族変化に住み替え | 何年ごとに引越し予定か |
| 維持管理費 | 構造部分や設備は貸主負担 | 小修繕の負担範囲の確認 |
| 長期コスト | 家賃と更新料の累計負担 | 年数別総額を試算比較 |
マイホーム購入のメリット・リスクと「もったいない」の正体
マイホームを購入すると、毎月の住宅ローン返済の一部が土地や建物という形で資産になっていきます。
国の統計では、持ち家世帯の多くが住宅ローンを活用しながら、長期的に返済と貯蓄を両立している状況が示されています。
また、ローン完済後は返済負担がなくなり、老後の家賃支払いを続ける場合と比べて、毎月の住居費を抑えやすくなることが特徴です。
このように、購入は長い時間をかけて住まいと資産を同時に確保していく選択だといえます。
一方で、購入後には住宅ローン返済に加えて、固定資産税や都市計画税、火災保険料などの支出が続きます。
戸建てや分譲マンションでは、計画的な修繕のために修繕費や管理費を積み立てる必要があり、長期的には年間数十万円規模になる場合もあります。
さらに、建物は経年劣化により価値が下がりやすく、周辺の需要や景気の影響で市場価格が変動するため、将来の売却価格を正確に予測することはできません。
このような「見えにくいコスト」と価格変動リスクまで含めて考えることが大切です。
そのため、「家賃を払い続けるより購入が得」とは一概には言い切れません。
どれくらいの期間その家に住み続けるのか、住宅ローンの金利タイプや返済期間をどう設定するのか、将来売却や住み替えを行う可能性がどの程度あるのかによって、総支出は大きく変わります。
また、税制優遇やリフォーム費用、老後の収入見通しなども加味すると、「もったいない」と感じるポイントは人それぞれ異なってきます。
購入が本当に自分に合うかどうかは、これらの条件を整理し、長期的な住居費と資産形成のバランスを確かめながら判断することが重要です。
| 項目 | 主な内容 | 「もったいない」と感じやすい点 |
|---|---|---|
| 購入のメリット | 資産形成と老後の住居確保 | 短期で売却すると効果薄 |
| 購入後のコスト | 税金・保険・修繕積立金 | 想定より維持費が増加 |
| 市場価格の変動 | 景気や需要による価格差 | 売却価格が想定より低下 |
賃貸とマイホームどちらが得か悩む人の判断ステップ
賃貸とマイホームのどちらが自分に合うか考えるときは、最初にライフプランを整理することが大切です。
具体的には、今後何年ほど同じ地域に住みたいか、転勤や転職で引っ越す可能性がどの程度あるのかを落ち着いて確認します。
あわせて、結婚や出産、二世帯同居など家族構成の変化を見通しておくと、必要な間取りや広さのイメージが明確になります。
このように将来像を言語化しておくことで、賃貸の柔軟さを優先すべきか、購入して長く住む前提で検討すべきかが見えやすくなります。
次に、家計の現状と将来の負担可能額を整理していきます。
手元の貯蓄から頭金に回してよい金額や、毎月の住居費として無理なく支払える上限額を、現在の収入と支出から試算することが重要です。
そのうえで、老後の年金収入や退職金を想定し、賃貸で更新料や家賃を払い続けた場合と、住宅ローンを完済した後の維持費だけになる場合とを比較して考えます。
将来の住居費を早めにシミュレーションしておくと、「今は賃貸を続け、一定の貯蓄ができた段階で購入する」など、中長期の方針も立てやすくなります。
さらに、「家賃を払い続けるのはもったいない」と感じたときこそ、感情と数字を切り分けて確認する作業が役立ちます。
例えば、今後住み続けたい年数、転勤の可能性、家族構成の見通し、頭金や予備資金の有無、住宅ローン返済が家計を圧迫しないか、といった項目を冷静に点検します。
そのうえで、資金計画やリスクの考え方に不安があれば、不動産や住宅ローンに詳しい専門家に相談し、自分では気付きにくい注意点を教えてもらうことも有効です。
こうした手順を踏むことで、「もったいない」という漠然とした不安を、具体的な判断材料に変えていくことができます。
| 確認したい項目 | 賃貸向きの目安 | 購入向きの目安 |
|---|---|---|
| 同じ地域に住む予定年数 | 5年未満の可能性 | 10年以上住む前提 |
| 転勤・転職の可能性 | 勤務地変更の可能性大 | 大きな異動の予定少ない |
| 家計の余裕と貯蓄額 | 頭金や予備資金が少ない | 頭金と生活予備費を確保 |
| 老後の住まいへの希望 | 状況に応じて住み替え | 終のすみかを所有希望 |
まとめ
「家賃を払い続けるのはもったいない」という気持ちは、ごく自然な不安です。
一方で、賃貸にもマイホームにも、数字で見えるコストと見えにくいリスクがあり、どちらが得かは人それぞれです。
大切なのは、感情だけでなくライフプランや家計、老後の住居費まで含めて整理し、自分に合う選択をすることです。
当社では、家賃と購入の比較シミュレーションや、将来を見据えた住まい方の相談を行っています。
「家賃を払い続けるのがもったいない」と感じた今こそ、具体的な数字を一緒に確認してみませんか。